773 миллиарда долга: кто первым заберёт деньги «Самолёта» при финансовом кризисе
Отчетность головной компании «Самолёта» зафиксировала 74,6 млрд рублей в облигациях, 79 млрд в кредитах и 76,4 млрд в прочих займах. Основные активы — стройки с проектным финансированием на сумму свыше 660 млрд рублей — находятся в дочерних структурах. Каждый такой проект заложен банку.
Типичный российский девелопер разделен на уровни. В основании находятся специализированные застройщики, ведущие конкретные ЖК. У каждого предприятия своя кредитная линия, эскроу-счета и залоги: земля, права по договорам и незавершенное строительство. Банк полностью контролирует их работу через ковенанты и графики выборки средств.
Над ними стоит ПАО. Холдинг владеет брендом, формирует общую отчетность и привлекает деньги частных инвесторов через биржу. Эти средства передаются вниз в виде внутригрупповых займов. Юридический барьер между ПАО и застройщиками защищает банк: финансовые проблемы одного дома не должны мешать остальным стройкам. Однако для инвесторов это означает, что их долг ничем не обеспечен.
Деньги на эскроу-счетах не принадлежат компании до момента ввода объекта. Доступ к ним открывается по графику, и первым в очереди за выплатами стоит банк, выдавший кредит на стройку. Владелец облигаций фактически кредитует холдинг, который зависит от дивидендов дочерних компаний, находящихся под жестким банковским контролем. Банк остается защищенным звеном, облигационер — самым уязвимым.
За первое полугодие 2026 года группа «Самолёт» отчиталась об убытке в 22,3 млрд рублей по МСФО. Выручка сократилась почти на треть, а EBITDA упала на 40% (скорректированный показатель — на 27%). Финансовые расходы за полгода составили 59 млрд рублей. Общий объем кредитов и займов по МСФО достиг 773 млрд рублей.
В 2025 году компания применила стандарт IAS 23. Это позволило капитализировать проценты по стройке, зашивая их в стоимость объектов вместо списания в расходы. Технически это убрало из отчетности около 60 млрд рублей долга. Если разделить скорректированную EBITDA за 2025 год (125 млрд) на сумму чистых финансовых расходов и капитализированных процентов (около 160 млрд), коэффициент покрытия составит примерно 0,8.
Показатель покрытия процентов ниже 1 означает, что операционная прибыль компании не покрывает стоимость обслуживания долга. Это не гарантирует мгновенный дефолт, так как застройщика поддерживают банки и государственные программы, но указывает на исчерпанный запас прочности.
Закон о банкротстве (253-ФЗ) предусматривает досудебную санацию. Соглашение, подписанное кредиторами с большинством требований, становится обязательным для всех участников. Этот механизм работает на уровне юридических лиц. В дочерних компаниях «Самолёта» основными кредиторами выступают банки. Облигационеры ПАО в эти переговоры не входят.
Практика реструктуризаций на российском рынке уже включала жесткие сценарии. В 2015 году крупный авиаперевозчик выпустил облигации на 20 млрд рублей. К 2019 году держателям навязали новые условия: выплаты перенесли на 35 лет под 0,1% годовых. Собрание владельцев облигаций одобрило решение тремя четвертями голосов. Позже выяснилось, что перевес обеспечила аффилированная с группой компания. Судебные разбирательства по этому делу длятся десять лет.
Сейчас доходность облигаций «Самолёта» превышает 50% годовых. Это не соответствует текущему кредитному рейтингу A-(RU) от АКРА. Снижение рейтинга до уровня BBB+ вынудит институциональных инвесторов массово продавать бумаги, что усилит давление на компанию. Банкам не нужна паника в секторе, но спасение владельцев облигаций не входит в их обязанности.
Свежие материалы — Новости экономики
Я хотел научить ребенка обращаться с деньгами, а в итоге мы создали финансовую RPG
Обучать подростков финансовой грамотности через лекции бесполезно. Когда в соседней вкладке открыт YouTube, скучные статьи про инфляцию проигрывают видео с котами. Чтобы мои дети и племянники разобрались, как работают активы, мы собрали бесплатную финансовую игру Future Me. Я сам инвестир
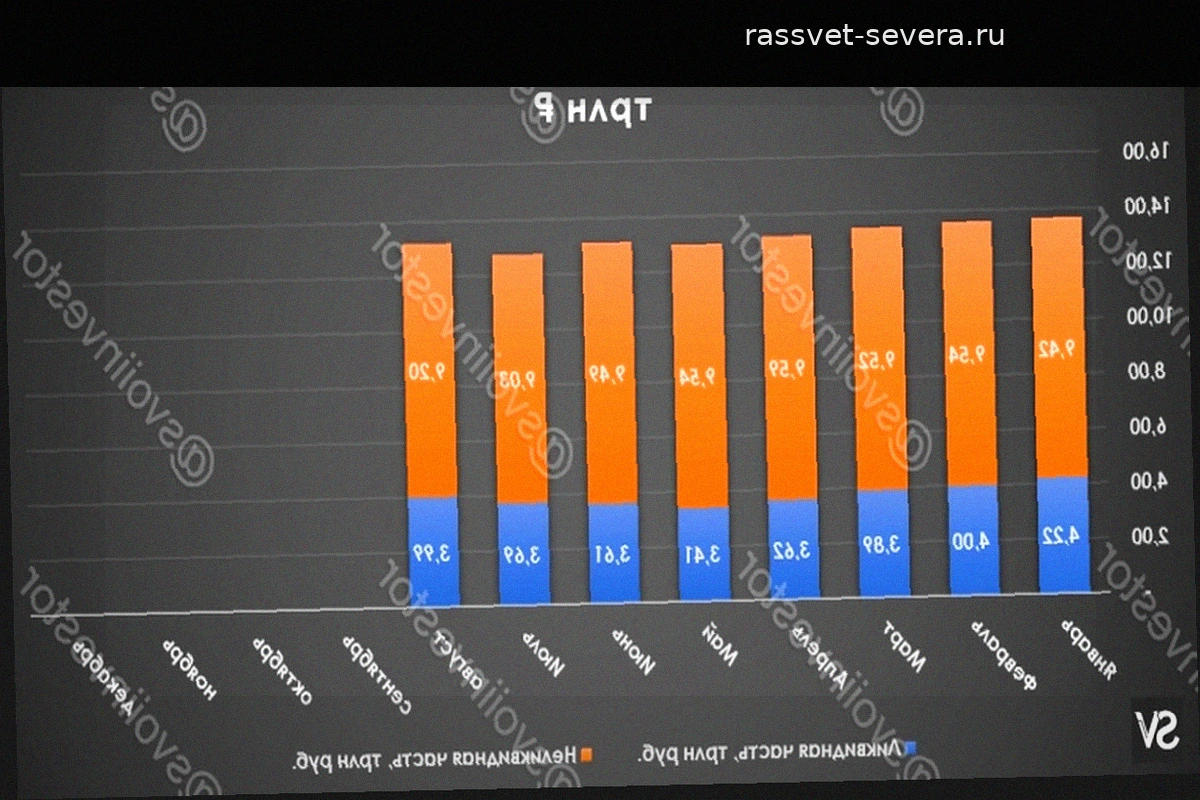
Ликвидные активы ФНБ выросли до 4 трлн рублей на фоне слабого рубля и дорогого золота
На 1 сентября 2026 года объем Фонда национального благосостояния (ФНБ) составил 13,19 трлн рублей, что соответствует 5,6% ВВП. За август фонд увеличился почти на 470 млрд рублей. Ликвидная часть — средства на счетах в Банке России — выросла до 3,99 трлн рублей (1,7% ВВП). Основной прирост
Победители конкурса инвестиционных историй Smart-lab
Smart-lab подвел итоги конкурса, в котором пользователи делились личным опытом управления капиталом. Тройка лидеров получила денежные вознаграждения. Первое место занял Сид. Он работает на заводе и посвятил 18,5 лет созданию финансовой базы. Его рассказ набрал 144 плюса и 209 комментариев. Автор
Канье Уэст выступит в Петербурге: как концерты повлияли на спрос
Канье Уэст проведет два выступления на «Газпром Арене» 10 и 11 октября. Команда артиста перенесла шоу из Москвы в Санкт-Петербург, изучив прогноз погоды на эти даты. Городской комитет по развитию туризма прогнозирует приток нишевых туристов. Ожидается, что гости города совместят посещ
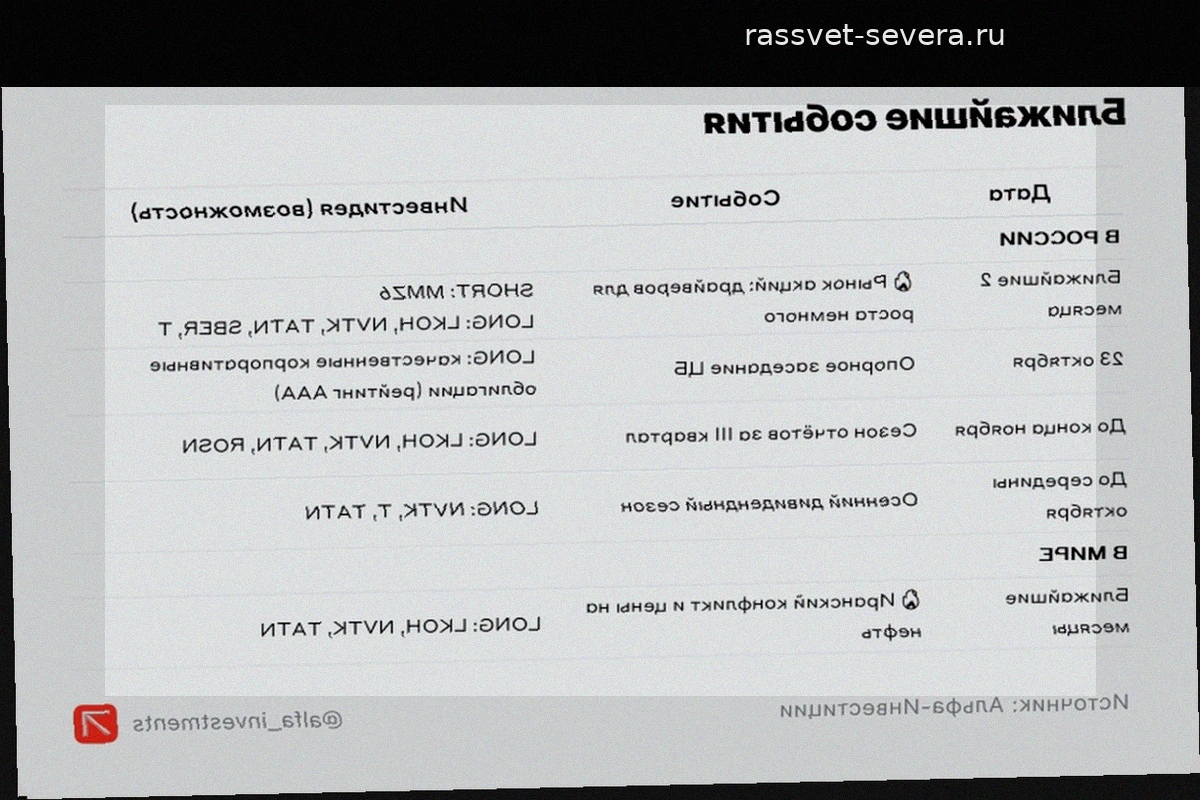
Ближайшие события: план действий для инвестора
Инвесторы закладывают будущие новости в котировки заранее. Чтобы заработать, нужно смотреть не только на текущие графики, но и на график предстоящих событий. Разберем основные триггеры октября для российского и мирового рынков. Российский рынок акций Рынку не хватает поводов для роста
В Эрмитаже открылся XX медиафорум «Диалог культур»
Санкт-Петербург принял юбилейный XX Международный медиафорум «Диалог культур». В Эрмитажном театре собрались более 300 журналистов, фотографов, блогеров, режиссеров и медиахудожников из России и десятков других стран, включая государства Европы, Азии и Латинской Америки. На открытии высту