Горизонт планирования: как выбирать активы на российском рынке
Стратегия «купил и держи» на российском рынке сейчас работает со сбоями. Решения, оправданные для квартального отрезка, часто противоречат логике годового инвестирования. На выбор инструментов влияют разные факторы: от затянувшейся паузы в снижении ключевой ставки до аномально низких мультипликаторов акций.
Разрыв между коротким и длинным сроком
Рынок находится в фазе противоречий. В ближайшие месяцы инвесторов сдерживает неопределенность: бюджетные параметры могут пересмотреть, а количество дефолтов в корпоративном секторе растет. При этом на дистанции в год ситуация выглядит иначе. Акции стоят дешево — средний коэффициент P/E составляет около 5х, а цикл снижения ставок остается актуальным, даже если его начало откладывается.
Облигации: защита против доходности
Срок 2–3 месяца. Взгляд на долговой рынок остается осторожным. Банк России взял паузу, и октябрьское заседание вряд ли станет сигналом к росту цен на облигации. Длинным ОФЗ не хватает драйверов для движения вверх на таком коротком отрезке.
В корпоративном сегменте риски выше. Компании чаще допускают дефолты, что может привести к переоценке кредитного качества многих эмитентов. Сейчас разумно сосредоточиться на флоатерах — облигациях с плавающим купоном. Они защищают капитал от колебаний ставки. В качестве альтернативы подходят бумаги высшего кредитного рейтинга (ААА).
Срок 12 месяцев. Здесь в приоритете длинные ОФЗ. Когда цикл снижения ставки начнется, совокупная доходность по ним может превысить 20%. В корпоративном секторе также стоит подбирать длинные бумаги, сохраняя жесткий фильтр по качеству эмитентов.
Акции: точечный выбор и рыночный оптимизм
Срок 2–3 месяца. Сильных драйверов для общего роста индекса нет. Краткосрочное укрепление рубля может дополнительно надавить на котировки экспортеров. В таких условиях важна избирательность. Ставку стоит делать на компании с денежной подушкой и минимальным долгом.
Лидерами могут стать «Лукойл», «Татнефть» и «Новатэк». Ожидаемая дивидендная доходность по нефтяникам составляет 13–17%, по «Новатэку» — до 10%. В банковском секторе фаворитами остаются Сбер и «Т-Технологии».
Срок 12 месяцев. Годовой прогноз позитивнее. Низкая оценка российских компаний и вероятное ослабление рубля выше 90 за доллар создают условия для восстановления рынка. Снижение ставок станет основным топливом для роста котировок на этом горизонте.
Итог
Любая покупка должна начинаться с определения срока. Актив, который выглядит слабым сегодня, может стать лидером через год. Ошибка в горизонте планирования сейчас опаснее, чем ошибка в выборе конкретного тикера.
Свежие материалы — Новости экономики
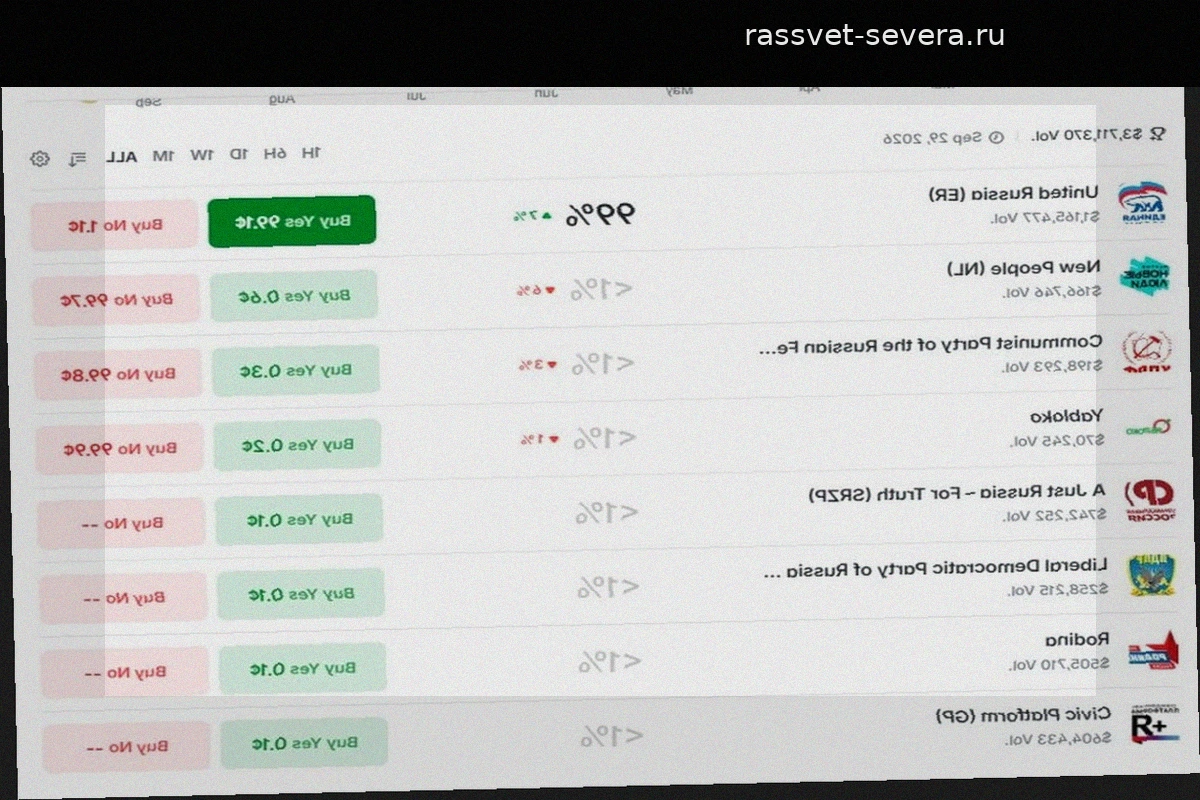
Трейдеры Polymarket дают «Единой России» 99% на победу
Участники рынка прогнозов Polymarket практически исключили интригу в вопросе о победителе предстоящих выборов в Государственную думу. Общий объем торгов по контракту Russia Parliamentary Election Winner достиг 3,71 млн долларов. Вероятность того, что «Единая Россия» получит больше всего мест, оцен
Почему нефть дорожает, а доходы бюджета стагнируют
Нефтегазовые доходы застыли на низком уровне, несмотря на скачок мировых цен из-за обострения ситуации на Ближнем Востоке. Разрыв между рыночными котировками и реальными поступлениями в казну объясняется тремя факторами: падением добычи, особенностями налогообложения и механизмом демпфера.
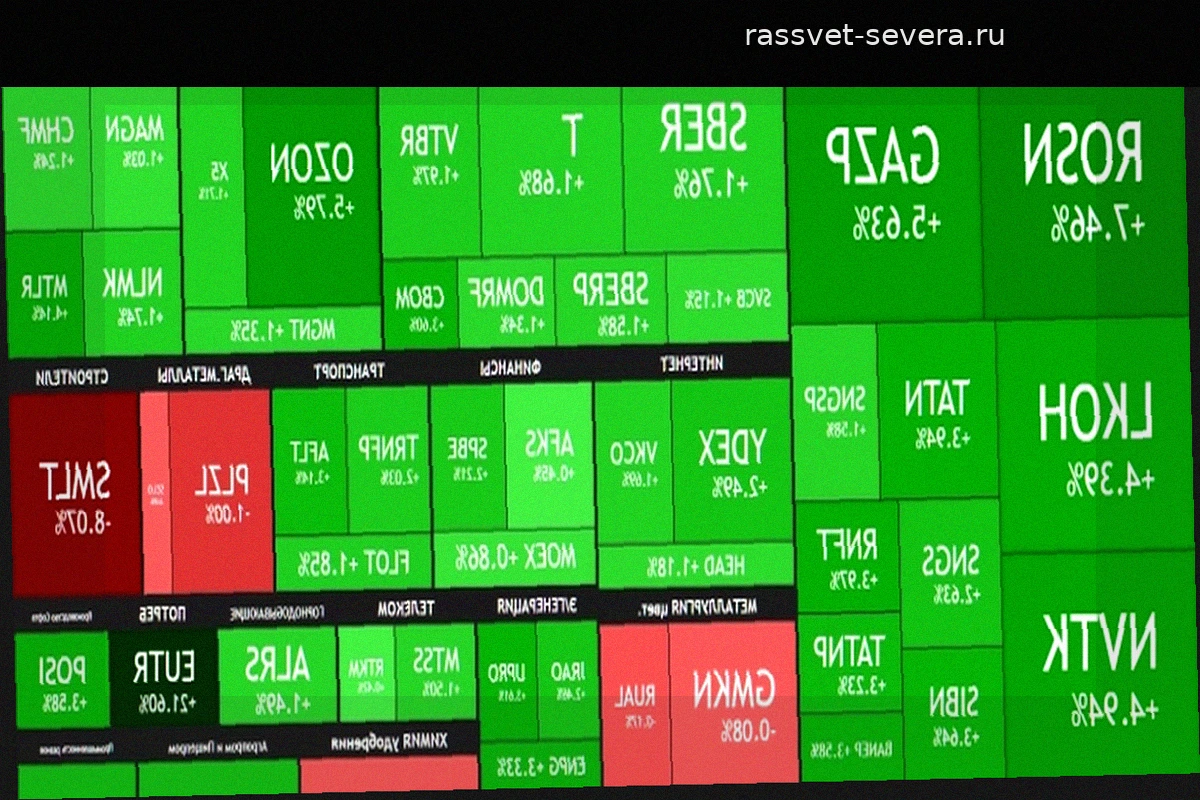
Энергетическое перемирие и реакция российского рынка
Индекс Мосбиржи вырос на 3,6% после заявления Дональда Трампа в соцсети Truth Social. По его словам, Украина и Россия договорились не наносить удары по энергетической инфраструктуре друг друга. Трамп связал рост мировых цен на дизельное топливо именно с этим конфликтом. Официальные заявле
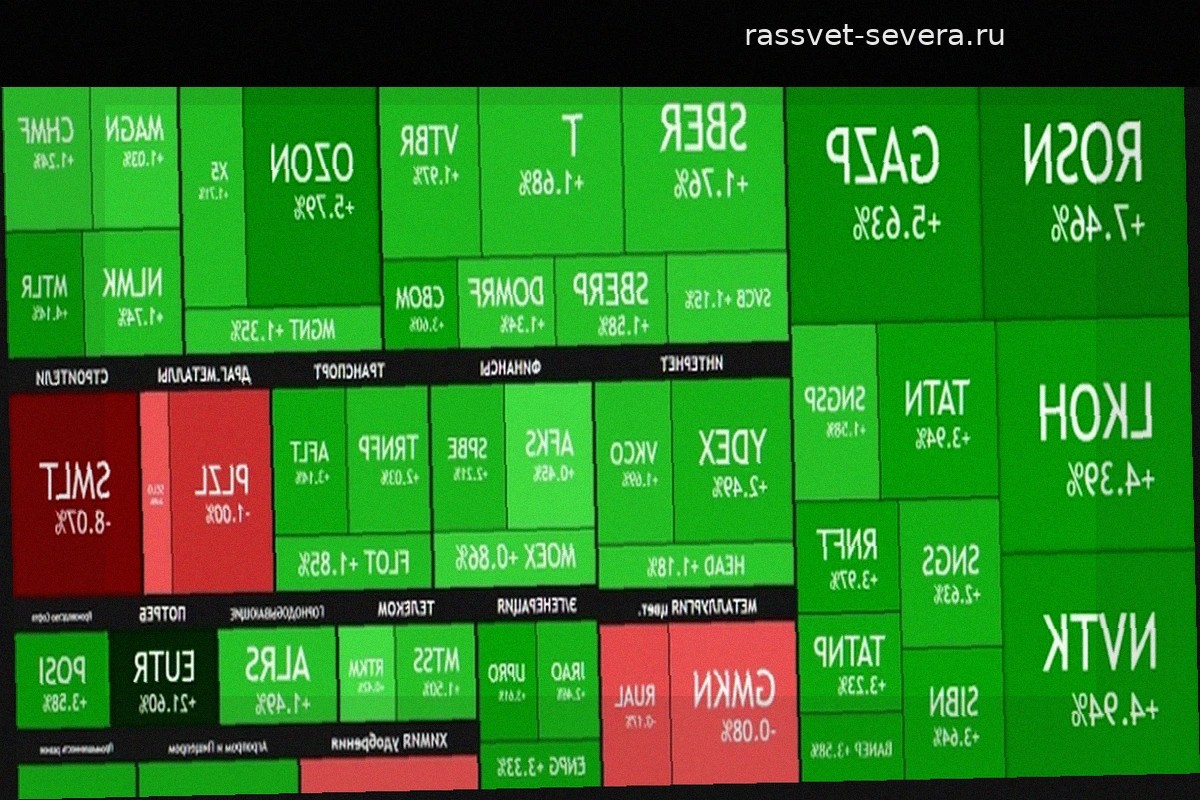
Энергетическое перемирие и рыночное ралли
Индекс Мосбиржи вырос на 3,6% после заявления Дональда Трампа в Truth Social. По его словам, Украина и Россия договорились не атаковать энергетическую инфраструктуру друг друга. Трамп утверждает, что именно этот конфликт, а не действия Ирана, спровоцировал скачок мировых цен на дизельное топли
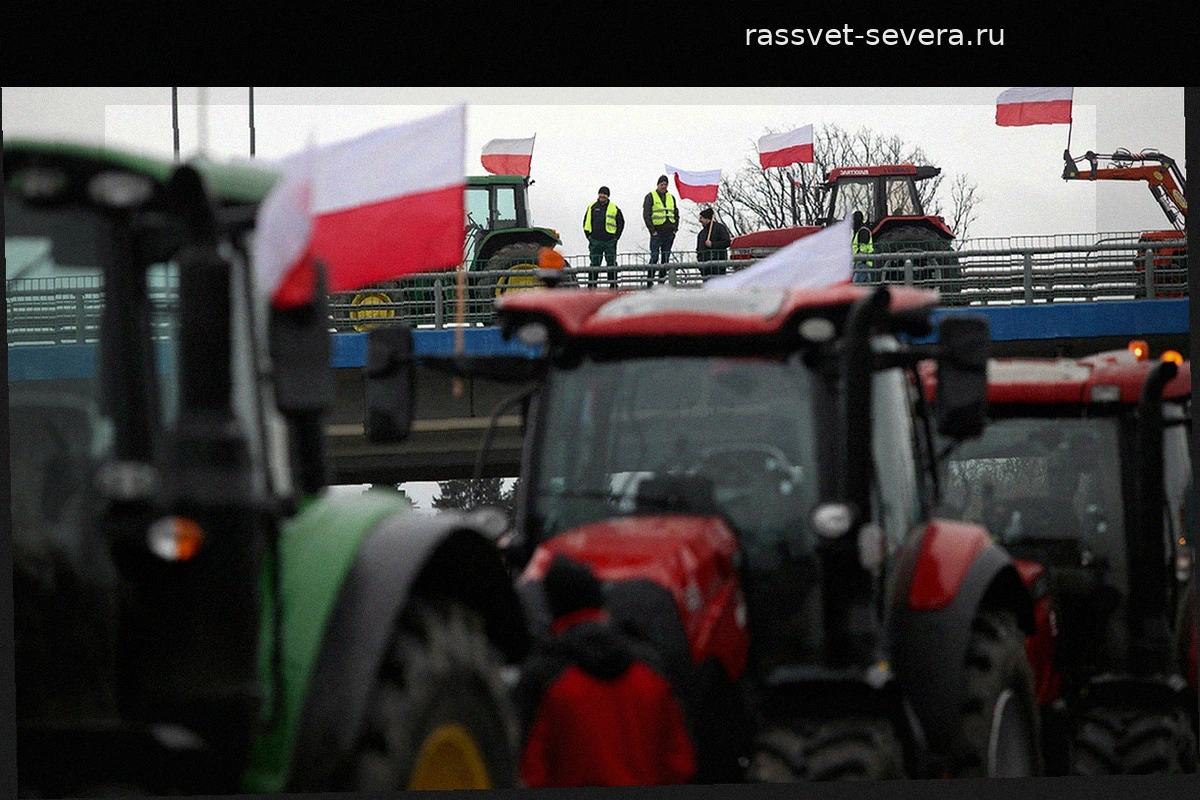
Польша и Украина начали экстренные переговоры из-за блокады границы
Министры сельского хозяйства Польши и Украины Чеслав Секерский и Николай Сольский назначили срочную встречу для решения спора об импорте продовольствия. Поводом стала масштабная акция протеста польских аграриев, парализовавшая движение на границе. На шести дорожных пунктах пропуска скопил
Доля онлайн-обучения в дополнительном образовании выросла на четверть
В 2025 году 68,8% слушателей программ дополнительного профессионального образования (ДПО) использовали дистанционные технологии. По данным Минобрнауки, популярность онлайн-форматов увеличилась на 27% по сравнению с 2021 годом. Всего в программы ДПО вовлечено 8,39 млн человек, что на 193,2 тыся