За кулисами стратегии: основные споры аналитиков Альфа-Инвестиций
Команда Альфа-Инвестиций готовит стратегию на IV квартал. Пока итоговый документ не опубликован, мы изучили внутренние дискуссии экспертов. Предыдущие прогнозы на три квартала 2026 года оказались точнее рынка. Сейчас аналитики сталкивают разные модели развития событий, чтобы определить ориентиры на ближайшие 12 месяцев.
Ключевая ставка: поиск верхней точки
Траектория ключевой ставки определяет прогнозы по всем активам: от ОФЗ до акций нефтяников. ЦБ ориентирует рынок на средние значения 14,5–14,6% в 2026 году и 10,5–12,5% в 2027-м. Это исключает быстрый переход к мягкой политике.
Аргументы за снижение ставки: стагнация экономики и слабые настроения бизнеса. Против: бюджетные расходы, топливный дефицит, активное кредитование в июле-августе и высокая инфляция. Итоговое мнение о том, станет ли текущий уровень ставки пиком или затяжным плато, войдет в итоговую стратегию.
Парадокс ОФЗ: высокая доходность без спроса
Госбонды с фиксированным купоном на срок более 3 лет предлагают доходность выше 20% годовых. Математически это сигнал к покупке, но на практике рынок стоит на месте. Причина в отсутствии крупных покупателей. Банки избегают ОФЗ, так как волатильность бумаг бьет по их капиталу.
При этом на рынке доминирует один продавец. Минфин использует любой рост цен для новых размещений. Как выразился один из участников обсуждения, ведомство приходит с предложением новых бумаг при каждой попытке рынка восстановиться. Без прихода системного покупателя потенциал длинных ОФЗ остается нереализованным.
Корпоративные облигации: пауза в решениях
В этом секторе аналитики впервые отказались от однозначных рекомендаций. Неопределенность в параметрах бюджета и риск снижения кредитного качества компаний заставляют ждать октябрьского заседания ЦБ. В сегменте бумаг с рейтингом ААА доходности почти сравнялись с безрисковыми активами. Эксперты сходятся в одном: брать на себя кредитный риск ради минимальной премии сейчас нет смысла. Выбор конкретных имен теперь важнее общих правил рейтинга.
Валютные облигации: рост за счет частников
Доходность валютных инструментов выросла, что создает возможности для входа. Основной объем торгов здесь обеспечивают частные инвесторы. Институциональные игроки и банки сократили активность или пересматривают портфели после ослабления рубля. Главным риском остается волатильность курса, которая может нивелировать доходность купона.
Рынок акций: ставка на лидеров и девальвацию
Взгляды на акции разделились. Скептики указывают на убытки в реальном секторе, сужение списка качественных компаний и проблемы с корпоративным управлением (например, в «Полюсе»). Сторонники оптимизма опираются на цифры: средний мультипликатор P/E рынка опустился ниже 5х, а дивидендная доходность индекса держится у отметки 9,5%.
Фаворитами остаются Сбер и Т-Технологии за счет прозрачности и качества бизнеса. Экспортеры вроде «Татнефти» и «ЛУКОЙЛа» выигрывают от сочетания дорогого сырья и слабого рубля. В отличие от рынка облигаций, акциям достаточно небольшого притока капитала для резкого движения вверх, так как здесь нет постоянного давления со стороны крупных продавцов.
Полная версия стратегии с конкретными цифрами и списком инструментов выйдет в начале октября.
Свежие материалы — Новости экономики
Рубио сообщил о возможной встрече Путина и Трампа на саммите G20
Владимир Путин получил приглашение на саммит G20. Марко Рубио отметил, что если российский президент приедет на встречу в декабре, это позволит ему провести личные переговоры с Дональдом Трампом. К этому моменту лидеры государств уже несколько раз общались по телефону. Рубио также поддержал
США пригласили Владимира Путина на саммит G20 в Майами
Соединенные Штаты направили Владимиру Путину приглашение на саммит «Группы двадцати» в Майами. Об этом сообщил Марко Рубио. По его словам, участие в форуме откроет для российского лидера возможность прямого диалога с президентом США и другими главами государств. Американская сторона рассчитывае
Марко Рубио исключил сотрудничество с частью руководства Кубы
Соединенные Штаты не намерены взаимодействовать с отдельными представителями кубинского руководства. Госсекретарь Марко Рубио сообщил журналистам, что в составе нынешнего режима на Кубе есть люди, сотрудничество с которыми для Вашингтона невозможно.
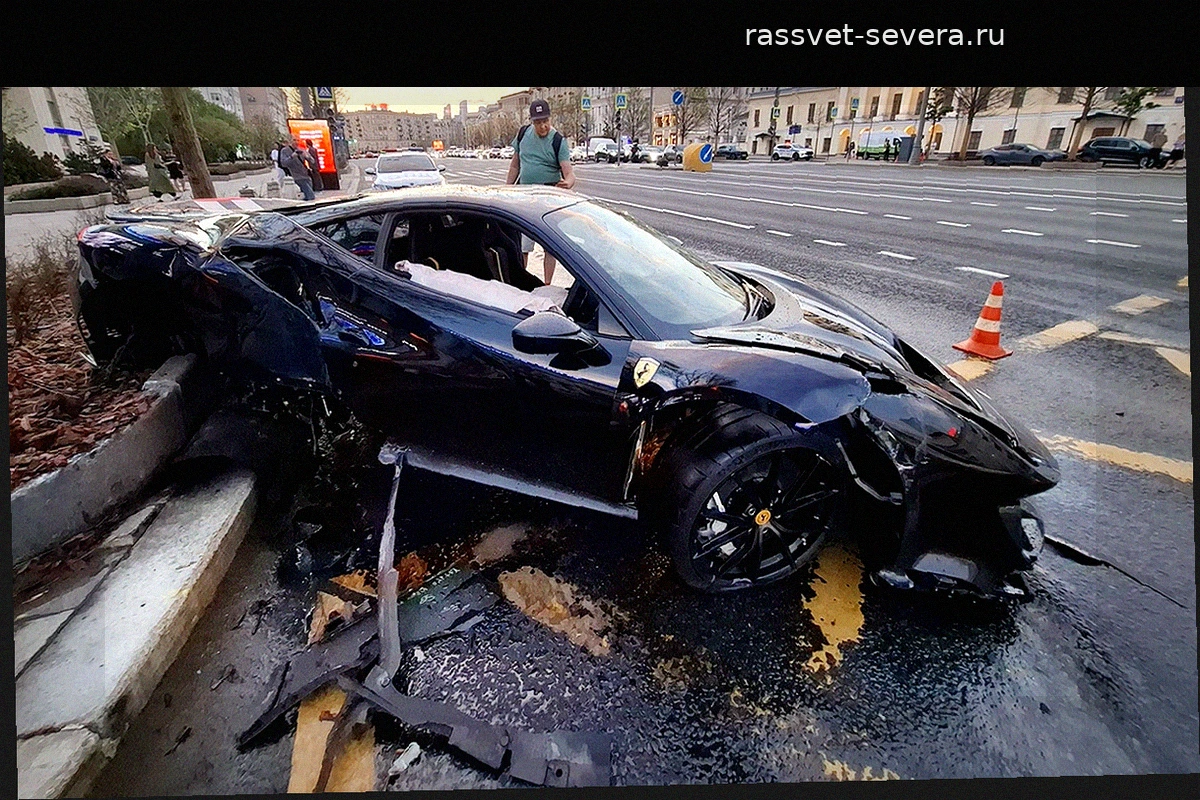
Рэпер Navai разбил Ferrari в центре Москвы
На Зубовском бульваре рэпер Navai (Наваи Бакиров) врезался в светофор на черной Ferrari. Спорткар без регистрационных знаков получил серьезные повреждения. В аварии никто не пострадал. Участник дуэта HammAli & Navai подтвердил, что сам находился за рулем. По словам артиста, машину занесло н
Стрим для годовых подписчиков Mozgovik Research
Сегодня в 19:00 аналитики команды проведут закрытый эфир. В повестке дня — конкретные сценарии для фондового и долгового рынков. Основные темы встречи: Рынок акций: текущие поводы для оптимизма. Рейтинги BUY: разбор «четверки» и выбор наиболее перспективных бумаг в
За три недели россияне открыли 200 тысяч кошельков для цифровых рублей
Глава Банка России Эльвира Набиуллина на совещании с президентом Владимиром Путиным сообщила о первых результатах запуска цифрового рубля. За три недели с момента старта системы граждане открыли 200 тысяч кошельков. Интерес к новой форме валюты превысил ожидания регулятора. ЦБ планировал до