Ставка 14%: причины паузы и последствия для экономики

Ключевая ставка 14% задержится надолго. Банк России сохранил текущий уровень, сохранив нейтральный сигнал. Рынок отреагировал падением котировок акций и облигаций, так как риторика регулятора оказалась жестче прогнозов. Доходность десятилетних ОФЗ в районе 16% годовых теперь устраивает Минфин, что сигнализирует о сохранении жестких условий в ближайшие годы.
Противоречия в оценке инфляции
Регулятор повысил прогноз устойчивой инфляции с 4–5% до 5–6%. Это решение не подкреплено детальными расчетами. Центробанк объясняет ценовое давление топливным рынком и курсом рубля, однако статистика показывает сильную региональную неоднородность. В Крыму инфляция достигла 15% в год, тогда как в Москве она остается ниже 4% без учета эффекта НДС.
Разрыв в темпах роста цен между регионами сейчас максимальный с 2022 года. Пока эта волатильность не снизится, любые расчеты сезонно скорректированной инфляции по всей стране будут оставаться ненадежными. Текущее ускорение цен в продовольственном секторе вызвано логистическими проблемами и кризисом на рынке топлива.

Бюджет и корпоративные кредиты
Банк России фокусируется на дефиците бюджета, а не на его расходах. Дефицит растет на фоне слабого ВВП, хотя темп расходов консолидированного бюджета составляет около 10%. Основной прирост приходится на оборонный сектор. Рост корпоративного кредитования происходит одновременно с накоплением средств на счетах тех же компаний. Это перераспределение капитала, которое не создает избыточного спроса в экономике.

Попытки связать текущую инфляцию с низкой денежной массой 2016–2019 годов выглядят неубедительно. Тогда экономика имела другую структуру сбережений. Сейчас Москва концентрирует половину всех накоплений и кредитов. Высокая ставка в столице уже подавила инфляцию, несмотря на дефицит кадров и рост денежной массы. Действующая политика лишь перекачивает ресурсы в центр, снижая эффективность экономики в регионах.
Внешние факторы и производительность
ЦБ указывает на риски в Ормузском проливе как на проинфляционный фактор. При этом волатильность курса рубля игнорируется. Продажи валюты экспортерами сократились до 2 миллиардов долларов в месяц, что втрое меньше нормы, но регулятор не ограничивает собственные валютные операции.
Длительный период высоких ставок тормозит производительность труда. Доходы перетекают от реального сектора к владельцам депозитов и облигаций. За последние два года эффективность росла только в финансовом и государственном секторах. Доля финансовой отрасли в ВВП достигла рекордных 5,6%. Высокая прибыль банков позволяет им наращивать кредитование, но бизнес не может использовать эти деньги для развития из-за высокой долговой нагрузки. Такой дисбаланс только усиливает инфляционное давление.

Свежие материалы — Новости экономики
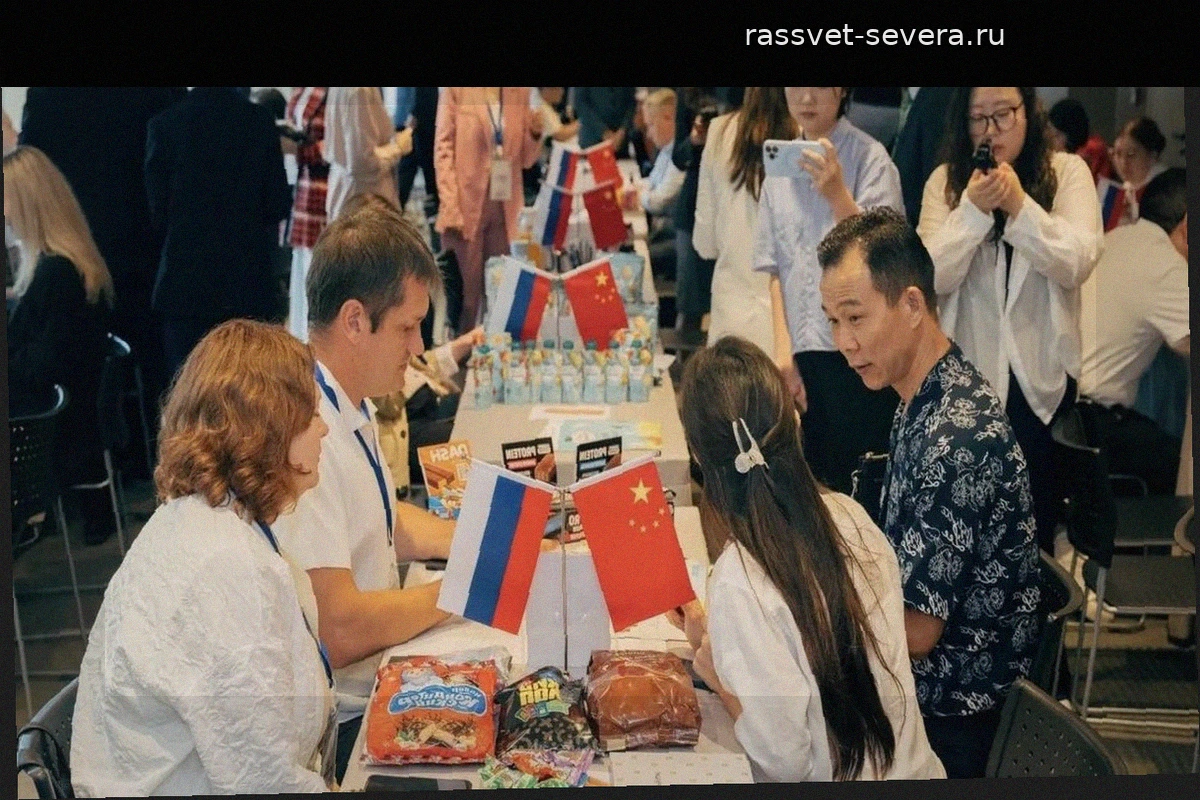
Российские компании начали деловую миссию в Гонконге
В Гонконге открылась деловая миссия для производителей потребительских товаров под брендом «Сделано в России». Российский экспортный центр (РЭЦ) впервые организовал выездную программу в этом городе. 15 и 16 сентября отечественные компании проводят встречи с азиатскими дистрибьюторами и будущим
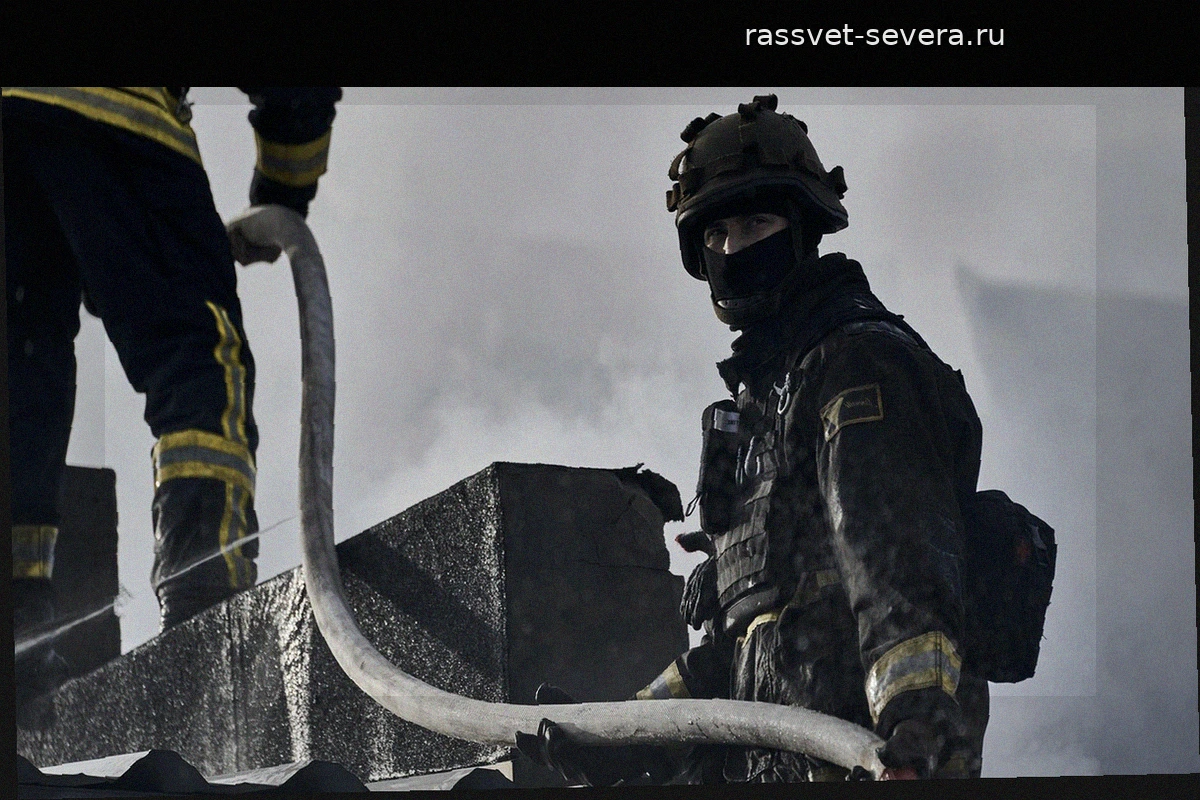
В Харькове произошло два взрыва
Во вторник в Харькове прозвучало два взрыва. В это время в городе и области действовал режим воздушной тревоги. Сведения о происшествии подтверждаются данными онлайн-карты министерства цифровой трансформации Украины. Сигналы тревоги охватили часть региона.
Квазивалютные облигации: доходность 10% и защита от девальвации
Российский рынок квазивалютных облигаций предлагает доходность около 10% годовых при валютной привязке и высоком кредитном качестве эмитентов. Инвесторы используют эти бумаги как защиту от ослабления рубля. В отличие от покупки наличных, облигации приносят дополнительный доход в виде купонов.
ДОМ.РФ занял место в сотне самых ценных брендов страны
ДОМ.РФ впервые вошел в список 100 самых ценных российских брендов по версии агентства Brandlab. Аналитики оценивали рыночную стоимость марки, ее узнаваемость, репутацию и лояльность со стороны клиентов и сотрудников. Эксперты связали укрепление позиций компании с успешным выходом на IPO в 2
Промпарк «AFI Пром Алтуфьево» в Отрадном готов более чем на 90%
Строительство промышленного парка «AFI Пром Алтуфьево» на северо-востоке Москвы вышло на финальную стадию. На площади свыше 130 тысяч квадратных метров в районе Отрадное разместятся предприятия обрабатывающей промышленности, производители электроники и робототехники. После ввода объекта в эксп
Студенты вузов ДНР смогут учиться за рубежом по программам обмена
Денис Пушилин заявил о планах наладить студенческий обмен между вузами ДНР и зарубежными учебными заведениями. На встрече с молодежью в Екатеринбурге глава республики пояснил, что первыми партнерами станут дружественные страны. Существующие ограничения на международные образовательные конт