Портфель облигаций крупнейших корпораций: кто удержит рынок
Инвесторы часто выбирают облигации, опираясь на масштаб и системную значимость эмитента. В этот список вошли 38 компаний, чей облигационный долг превышает 100 млрд рублей. Суммарно они занимают более 70% рынка корпоративного долга. Проблемы у любого из этих игроков способны вызвать коррекцию всего долгового рынка.
Лидеры по объему долга
Пятерка крупнейших заемщиков выглядит так:
- Роснефть: 4,9 трлн рублей
- Газпром: 3,9 трлн рублей
- Дом.РФ: 3,1 трлн рублей
- Сбербанк: 2,2 трлн рублей
- РЖД: 1,9 трлн рублей
За ними следуют еще 33 компании — от ВТБ до девелопера «Самолет». Важно разделять номинальный долг и долговую нагрузку. Например, у «Роснефти» показатель Чистый долг/EBITDA составляет 1,8x, в то время как у «Почты России» он достигает 28x.
История дефолтов в крупном сегменте
Крупнейший реальный дефолт на рынке зафиксирован у «ЕвроТранса» (долг 29 млрд рублей). Остальные случаи касались компаний с долгом до 15 млрд рублей. Среди гигантов случались только технические дефолты из-за операционных ошибок: «Почта России» в марте 2026 года задержала выплату на копейку, а «Самолет» в мае того же года опоздал с платежом на несколько часов.
Доходность стратегии «Too Big to Fail»
Считается, что гиганты защищены господдержкой или кредитными линиями: банкам проще докредитовать компанию, чем списывать сотни миллиардов убытков. Если собрать из этих компаний портфели облигаций с фиксированным купоном, средняя доходность к погашению (YTM) составит:
- Срок 1 год: 15,9% (24 выпуска)
- Срок 2 года: 16,3% (20 выпусков)
- Срок 3 года: 17,1% (12 выпусков)
Для сравнения: ОФЗ со сроком 1 год приносят 13,5%, а трехлетние гособлигации — 14,7%. Таким образом, диверсифицированный набор крупнейших корпораций дает премию к госдолгу в размере около 2% годовых.
Риски и аномалии
Рынок оценивает риски конкретных компаний через повышенную доходность. Наиболее высокие показатели зафиксированы у следующих эмитентов:
- ГК Самолет: до 33%
- АФК Система: 17,9–19,4%
- Почта России: 18–18,5%
- ГТЛК: 17–18,2%
Премия в 2% к ОФЗ выглядит оправданной для консервативной стратегии. Однако аномальные доходности отдельных компаний из списка указывают на то, что рынок видит реальные сложности с обслуживанием их обязательств. Если эти гиганты потеряют доступ к рефинансированию, это по цепочке ударит по всем мелким заемщикам.
Свежие материалы — Новости экономики
Ловушка на MOEX: почему шорты больше не работают
Рынок в очередной раз доказал свое превосходство. Короткая позиция по индексу Мосбиржи развивалась по плану, я закрыл часть прибыли, но резкий импульс вверх выбил остаток по стопу на локальном максимуме. Вместо крупного тейка остался символический профит. Покупатель действует системно. Перед закре
Притока в акции нет: почему «депозитный навес» уходит в облигации и кэш
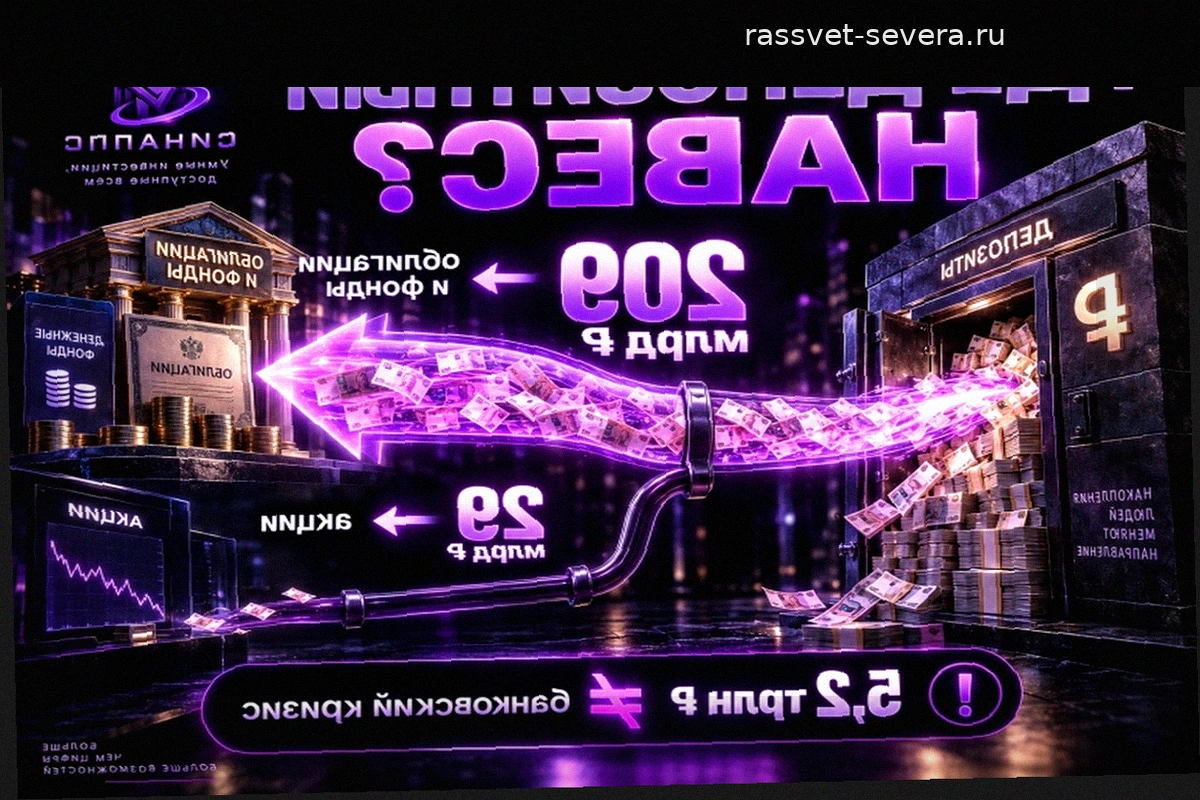
Идея о том, что деньги с закрывающихся вкладов хлынут на фондовый рынок, пока не подтверждается цифрами. Статистика показывает: срочные депозиты сокращаются, но средства распределяются между облигациями, фондами денежного рынка и наличными. Центральный банк повысил прогноз структурного де
Противоречия в энергетике и падение девелоперов: обзор рыночной ситуации
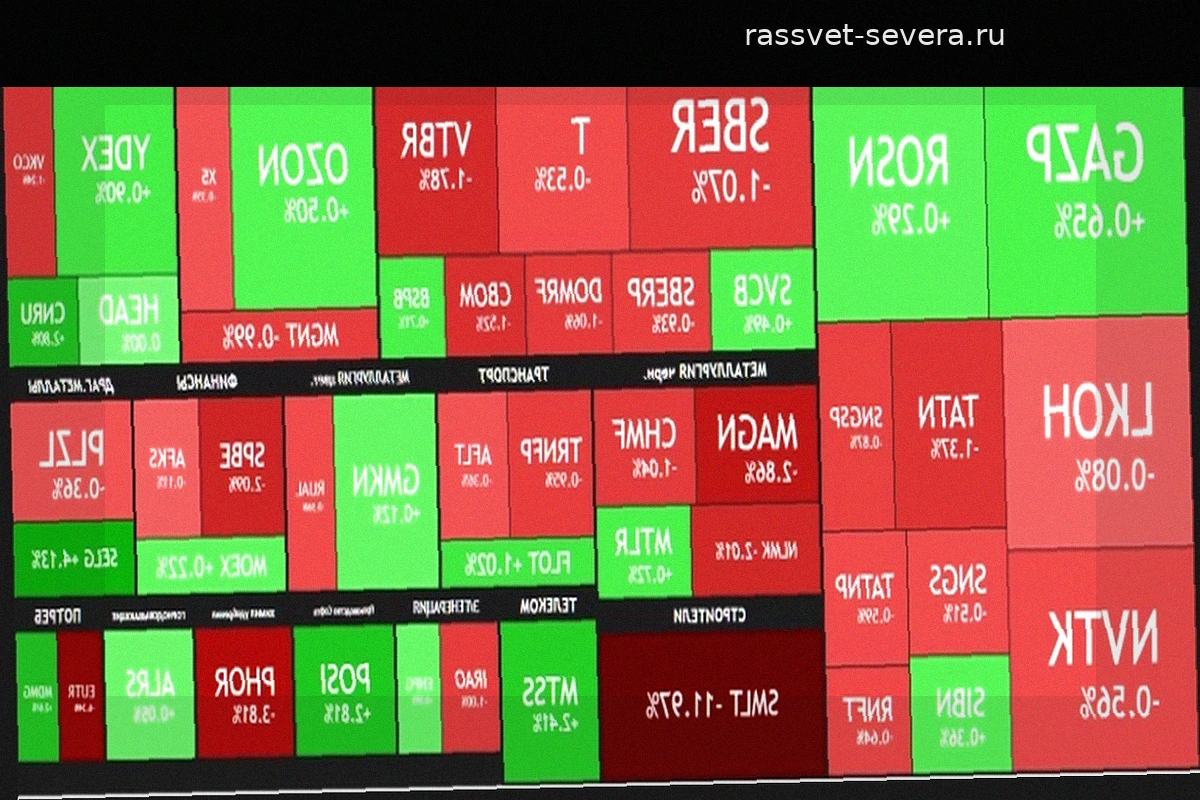
Индекс Мосбиржи снизился на 0,8%. Трейдеры обсуждают перспективы «энергоперемирия», однако позиции сторон остаются полярными. Российские власти связывают деэскалацию со свободным проходом танкеров и отменой экспортных санкций. Киев требует прекращения атак на энергетическую инфраструктуру. Пок
Десять лет эволюции московской конференции Смартлаба
На этой фотографии 2016 года запечатлен Максим Орловский. Снимок сделан в отеле «Новый берег» на Клязьминском водохранилище, где мы тогда проводили наши встречи. В то время каждая конференция начиналась с шашлыков, а заканчивалась баней. На кадрах ниже можно увидеть Рому Анд
Что делать, если в дом залетела летучая мышь
Летучие мыши попадают в квартиры, когда теряют ориентацию среди городских зданий. Не пытайтесь поймать зверька. Просто распахните окно настежь. Животное обычно находит выход и улетает самостоятельно в течение нескольких секунд. Эти млекопитающие переносят смертельно опасные инфекции, включа
Клуб Капризова продлил контракт с главным тренером
«Миннесота Уайлд» подписала новое долгосрочное соглашение с главным тренером Джоном Хайнсом. Об этом сообщается на официальном сайте НХЛ. Условия контракта 51-летнего специалиста не уточняются. Хайнс возглавляет команду с ноября 2023 года. В первом раунде плей-офф 2026 года под его руководс