Отчет НМТП за I полугодие 2026 года: операционная прибыль снизилась под давлением расходов
Группа НМТП представила финансовые результаты по МСФО за первую половину 2026 года. Операционные показатели просели из-за реализации рисков, связанных с атаками на портовую инфраструктуру, в то время как чистая прибыль формально выросла за счет бумажных переоценок.
Основные финансовые показатели:
— Выручка: 39,7 млрд руб. (+2,6% г/г)
— Операционная прибыль: 11,3 млрд руб. (-9,2% г/г)
— Чистая прибыль: 22,9 млрд руб. (+8% г/г)
Компания не раскрывает данные по грузообороту, однако известна динамика тарифов. Стоимость перевалки нефти выросла на 5,1%, в то время как тарифы на сухие грузы, включая уголь, остались практически неизменными. Учитывая, что перевалка сухих грузов приносит значительно больше дохода, стагнация цен в этом сегменте ограничивает рост выручки.
Операционные расходы подскочили на 40%, достигнув 12,3 млрд рублей. Основную нагрузку создали три статьи. Зарплаты выросли на 39,8% до 6,8 млрд рублей, что связано с компенсациями за работу в условиях рисков. Затраты на топливо увеличились почти в четыре раза из-за внутреннего кризиса на рынке. Расходы на страхование и безопасность прибавили 29,3% на фоне угроз со стороны БПЛА. Даже без учета разовых списаний дебиторской задолженности, рост себестоимости составил бы ощутимые 30,9%.
Рост чистой прибыли при падении операционной объясняется финансовыми факторами. Укрепление рубля при наличии валютного долга обеспечило положительную курсовую разницу. Кроме того, компания накопила значительный объем наличности — 81,4 млрд рублей против 61,9 млрд на конец прошлого года. Денежная позиция позволяет генерировать высокий процентный доход, перекрывающий расходы по обслуживанию долга, который вырос до 31,1 млрд рублей. Чистый долг остается отрицательным.
Капитальные вложения (CAPEX) выросли почти в три раза до 13,1 млрд рублей. НМТП продолжает строительство перегрузочного комплекса в Новороссийске совместно с «Металлоинвестом». Общая стоимость проекта оценивается в 52 млрд рублей, а запуск намечен на лето 2028 года. Из-за активных инвестиций и изменений в оборотном капитале свободный денежный поток (FCF) сократился на 56,6% до 8,6 млрд рублей. Это создает временный дефицит средств для выплаты дивидендов в размере 50% от чистой прибыли, которые за полугодие могли бы составить около 0,59 рубля на акцию.
Риски атак на порты остаются ключевым фактором неопределенности в третьем квартале. Вероятно дальнейшее снижение пропускной способности и рост затрат на восстановление и защиту объектов. Однако долгосрочный потенциал сохраняется: запуск нового терминала в 2028 году на 12 млн тонн грузов обеспечит существенный прирост прибыли. В ближайшее время рынок также ожидает решения по продаже 20-процентного пакета акций компании.
Свежие материалы — Новости экономики
Путин и Мухаммед бен Сальман подтвердили высокий уровень межгосударственных связей
Президент России Владимир Путин и наследный принц Саудовской Аравии Мухаммед бен Сальман Аль Сауд провели телефонные переговоры. Лидеры обсудили текущее состояние отношений между двумя странами. Стороны подтвердили, что довольны результатами взаимодействия в политической, торгово-экономичес
Путин и Мухаммед бен Сальман призвали к прекращению огня в Йемене
Владимир Путин и наследный принц Саудовской Аравии Мухаммед бен Сальман Аль Сауд обсудили по телефону обстановку в Йемене. Собеседники констатировали ухудшение военно-политической ситуации и подтвердили необходимость немедленно остановить боевые действия. Стороны планируют содействовать нач
В Москве проверят 154 тысячи «безработных» владельцев десятков квартир и машин
В Москве выявили 154 тысячи жителей, которые официально не работают, но владеют внушительными активами. В собственности у отдельных лиц числится до 50 квартир и 70 автомобилей. Налоговая служба начинает проверку источников дохода этой категории граждан. Контроль начнется с требования предоставить
США требуют прекратить атаки Украины на танкеры с нефтью
Госсекретарь США Марко Рубио сообщил в эфире Fox News, что Киев атакует суда с американской нефтью. Подобные инциденты происходят последние несколько месяцев. Рубио допустил, что удары могут быть случайными, но заявил о недопустимости такой ситуации в будущем. Глава американской дипломатии
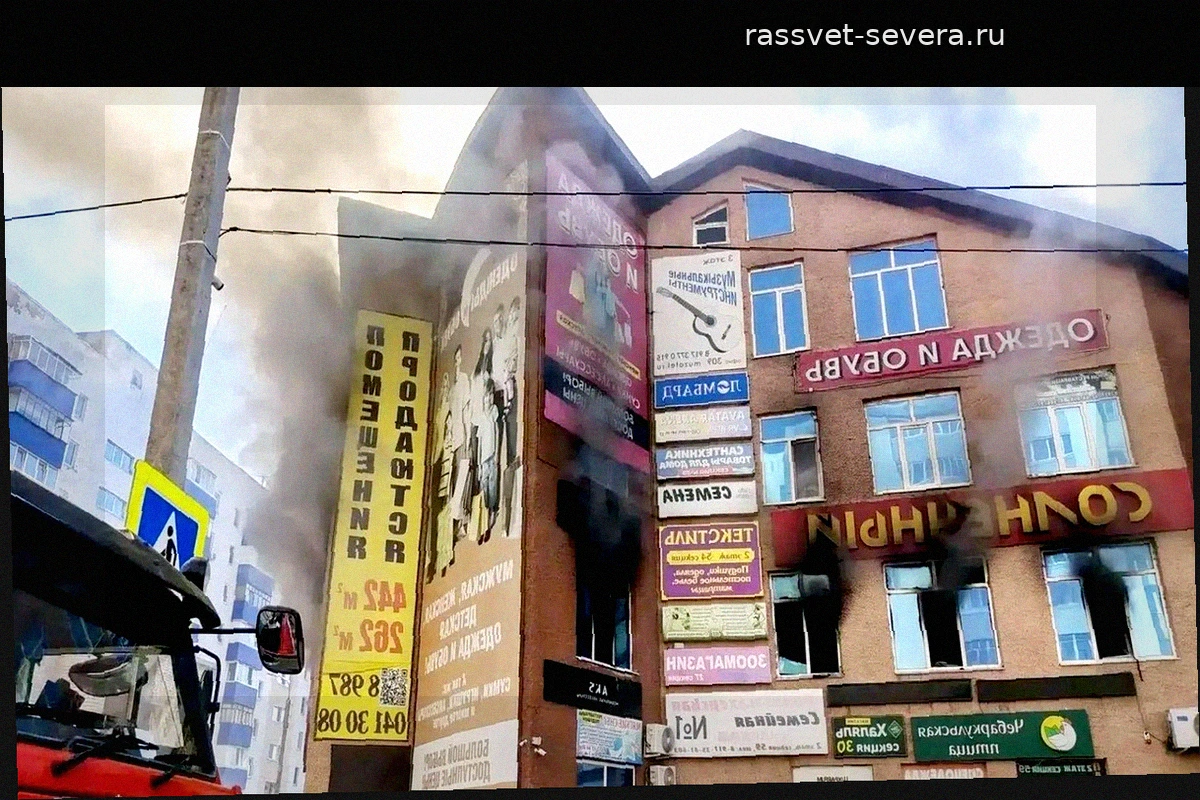
Жительница Стерлитамака рассказала о спасении двух девушек из горящего ТЦ
Водитель «Газели» и несколько мужчин спасли двух девушек из горящего торгового центра «Солнечный» в Стерлитамаке. Очевидица происшествия находилась внутри здания, когда услышала предупреждение о пожаре от мужчины, спускавшегося с верхнего этажа. После выхода на улицу женщина заметила грузов
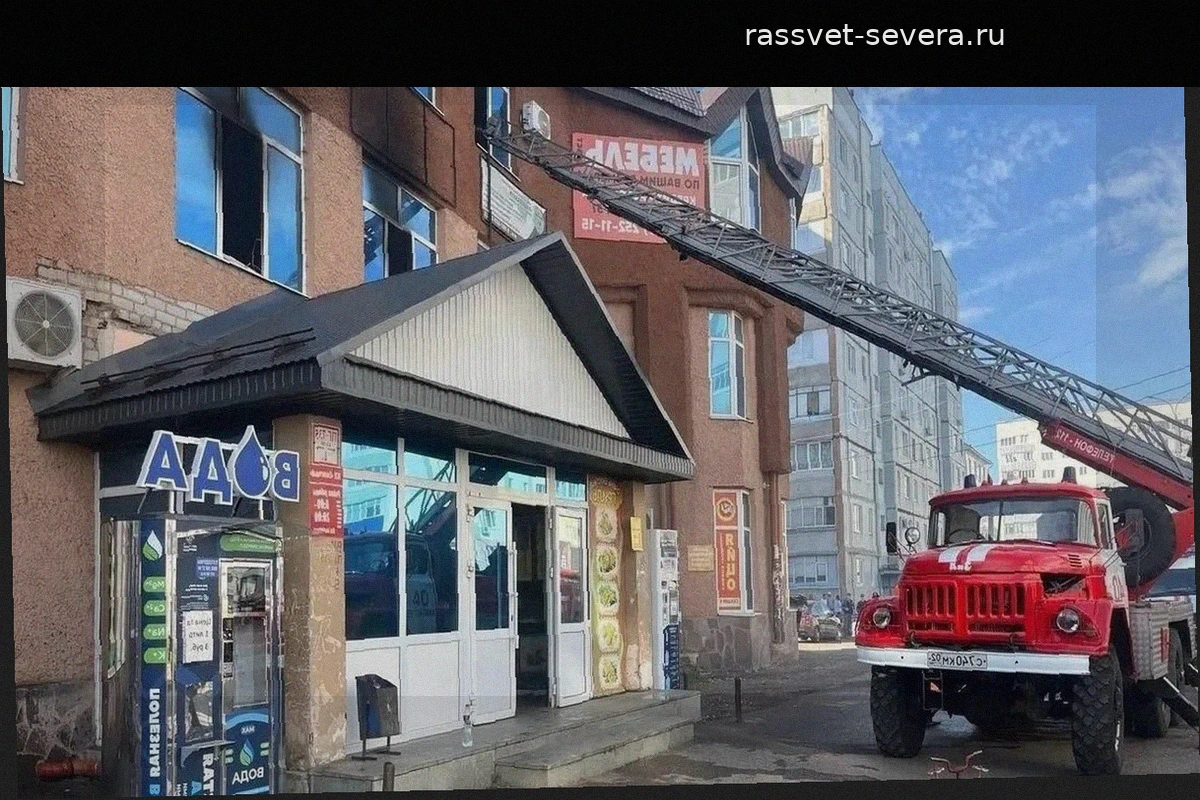
Трое из четырех погибших при пожаре в Стерлитамаке были сестрами
При пожаре в торговом комплексе «Солнечный» в Стерлитамаке погибли четыре женщины. Трое из них были родными сестрами 29, 33 и 45 лет. Две работали в ателье внутри здания, а младшая зашла к ним в гости в день трагедии. Огонь охватил 2,1 тысячи квадратных метров. Помимо четырех погибших, трав