20 лет на рынке: старые модели в новых реалиях
Августовская «пила» на графиках заставила меня вспомнить доклад, который я читал на финансовой конференции в Алма-Ате еще в 2005 году. Сравнение современных движений цен с моделями двадцатилетней давности показывает, что механика рынка осталась прежней.
В докладе я рассматривал поведение двух подходов: классического «купил и держи» и системного трейдинга. Вот как выглядели теоретические модели для разных состояний рынка:

В августе рынок сформировал типичную «пилу» — боковое движение с высокой волатильностью:

Для такой ситуации трендовая модель из доклада предусматривала следующий сценарий:

На практике кривая доходности сместилась вниз, но полностью сохранила форму. Мои реальные результаты торговли в этот период подтвердили точность модели:

После августа начался растущий тренд, продлившийся до 8 сентября:

Модель 2005 года для роста:

А вот фактическое состояние моего счета:

Здесь системный подход даже немного обошел пассивное удержание позиций. Причина в фильтрах: из-за уверенного роста LKOH и MXI система позволила открыть лонги с плечом.
С 9 по 15 сентября рынок снова перешел в фазу волатильного боковика. Эту «пилу» можно было спрогнозировать заранее, учитывая заседание ЦБ по ставке и предстоящую экспирацию:

Поскольку эта «пила» имела восходящий уклон, она практически полностью совпала с графиком из доклада. Результаты моей работы в этот период:

Завершился цикл резким падением 16–17 сентября. Модель падающего тренда из 2005 года выглядит так:

Мой результат (зеленая линия на графике ниже) почти не отличается от теории:

Зеленая линия здесь наиболее показательна, так как системные фильтры запретили короткие позиции (шорты) по LKOH, MXI и GAZP. Падение я отыгрывал только через шорт Сбербанка, объем которого ограничен 1/12 от капитала. Контртрендовые лонги на падении в этот раз сработали хуже ожидаемого, но общая динамика подтвердила актуальность старых алгоритмов.
Рынок 1999–2005 годов и современный рынок работают по одним и тем же правилам. 18 сентября бенчмарк вырос на 1,31% — не исключено, что впереди нас ждет очередной виток «пилы».
Свежие материалы — Новости экономики
Путин поручил правительству решить проблему нехватки кадров в общественном транспорте
Владимир Путин поручил кабинету министров до 1 декабря принять дополнительные меры по сокращению дефицита сотрудников в сфере общественного транспорта. Перечень поручений по итогам заседания президиума Госсовета опубликован на сайте Кремля. Правительство совместно с комиссиями Государстве
В Белгородской области при атаке ВСУ погиб ребенок
За прошедшие сутки Белгородская область подверглась 151 атаке со стороны ВСУ. В Ракитянском округе из-за взрыва детонировавшего предмета погиб ребенок. Еще 12 мирных жителей получили ранения, среди них — 17-летняя девушка. Врио губернатора Александр Шуваев сообщил, что пять человек остаются
Минобороны: Киев бросил в бой наиболее подготовленные подразделения
Министерство обороны России сообщило о переброске на передовую самых обученных подразделений ВСУ. По данным ведомства, украинское командование ввело в бой наиболее подготовленные силы и резервы.
Группировка «Запад» пресекает попытки продвижения ВСУ
Подразделения российской группировки войск «Запад» блокируют вылазки украинских сил. По сообщению Минобороны РФ, военные наносят противнику огневое поражение и не позволяют переходить к активным действиям.
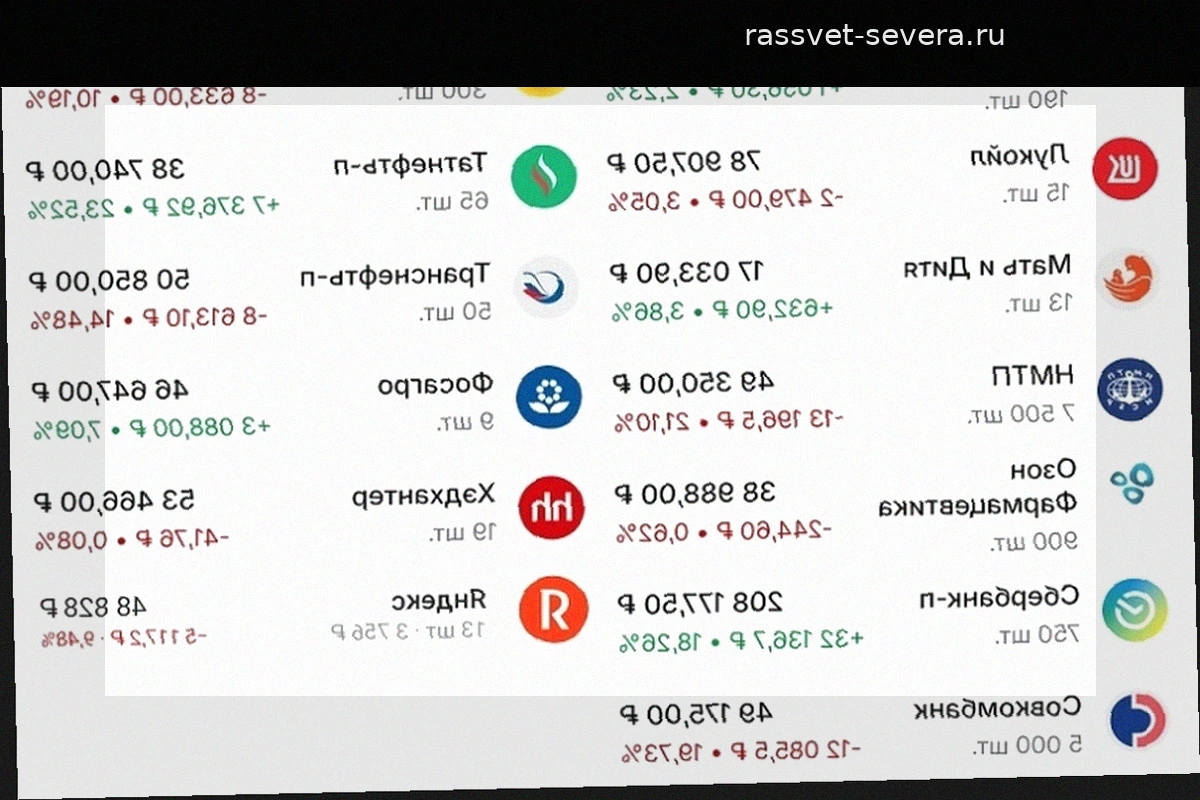
Состав портфеля на 18 сентября: новые сделки и анализ рынка
18 сентября пополнил брокерский счет на 30 000 рублей. На утро этого дня лидерами роста стали «Татнефть», отыгрывающая цены на нефть, «Сбербанк» и «ФосАгро». Положительную динамику также сохраняют «Мать и дитя» и БСПБ. В список аутсайдеров попали НМТП, «Совкомбанк» и «Транснефть». На коти
Охота на «Бабу-Ягу»: как группировка «Север» блокирует снабжение ВСУ под Харьковом
За первую половину сентября подразделения группировки «Север» сбили в Харьковской области более 60 украинских гексакоптеров R-18, известных как «Баба-Яга». Военные сосредоточились на перехвате дронов, с помощью которых ВСУ пытаются доставлять грузы окруженным отрядам. Бойцы дежурят круглосу